
 An ninh - trật tự
Chấp hành pháp luật về thuế - Trách nhiệm của mỗi tổ chức, cá nhân
Cập nhật ngày: 20-08-2026
Cùng với sự phát triển của kinh tế số, hoạt động kinh doanh ngày càng đa dạng, trong đó bán hàng qua mạng xã hội, livestream, sàn thương mại điện tử và các nền tảng số ngày càng phổ biến. Bên cạnh phần lớn tổ chức, cá nhân chấp hành các quy định của pháp luật, vẫn còn những trường hợp che giấu doanh thu, kê khai không trung thực, sử dụng hóa đơn, chứng từ không hợp pháp hoặc thực hiện các hành vi nhằm trốn tránh nghĩa vụ thuế.
Ảnh minh họa
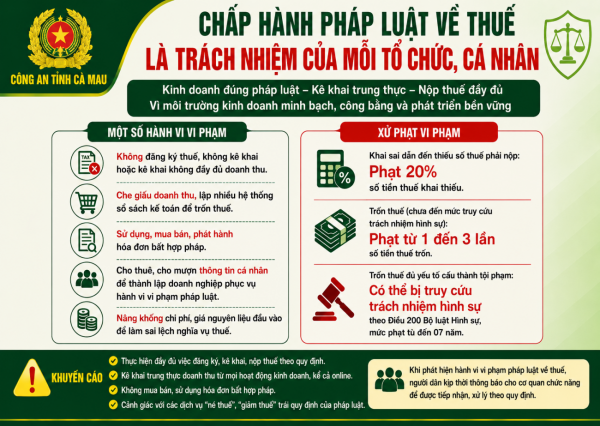
Công an tỉnh Cà Mau khuyến cáo doanh nghiệp, hộ kinh doanh và cá nhân cần nâng cao ý thức chấp hành pháp luật, chủ động tìm hiểu và thực hiện đầy đủ nghĩa vụ về đăng ký, kê khai, nộp thuế theo quy định; tuyệt đối không sử dụng thông tin của người khác vào mục đích trái pháp luật, mua bán, sử dụng hóa đơn, chứng từ không đúng quy định, che giấu doanh thu hoặc thực hiện các hành vi gian lận, trốn thuế.
Vi phạm về thuế có thể bị xử lý nghiêm
Tùy tính chất, mức độ và hậu quả của hành vi, tổ chức, cá nhân vi phạm pháp luật về thuế có thể bị xử phạt hành chính; trường hợp đủ yếu tố cấu thành tội phạm có thể bị truy cứu trách nhiệm hình sự.
Theo Nghị định số 125/2020/NĐ-CP của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn và các văn bản sửa đổi, bổ sung, hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn có thể bị xử phạt theo quy định, đồng thời phải thực hiện các biện pháp khắc phục hậu quả tương ứng.
Đối với hành vi trốn thuế chưa đến mức truy cứu trách nhiệm hình sự, tùy trường hợp và tình tiết cụ thể, người vi phạm có thể bị xử phạt bằng nhiều lần số tiền thuế trốn; đồng thời buộc nộp đủ số tiền thuế trốn và tiền chậm nộp vào ngân sách nhà nước theo quy định.
Đáng chú ý, nếu hành vi trốn thuế đủ yếu tố cấu thành tội phạm, người thực hiện có thể bị truy cứu trách nhiệm hình sự về Tội trốn thuế theo Điều 200 Bộ luật Hình sự. Tùy tính chất, mức độ, số tiền trốn thuế và các tình tiết liên quan, cá nhân phạm tội có thể bị phạt tiền hoặc phạt tù; ở khung hình phạt cao nhất, mức phạt tù có thể lên đến 7 năm. Pháp nhân thương mại phạm tội cũng có thể bị truy cứu trách nhiệm hình sự theo quy định.
Chủ động thực hiện đúng nghĩa vụ thuế
Mỗi cá nhân, hộ kinh doanh và doanh nghiệp cần chủ động tìm hiểu, thực hiện đúng quy định về đăng ký, kê khai và nộp thuế; phản ánh trung thực doanh thu, hoạt động kinh doanh; lập, sử dụng và lưu trữ hóa đơn, chứng từ theo quy định.
Tuyệt đối không mua, bán hoặc sử dụng hóa đơn, chứng từ trái quy định; không cho thuê, cho mượn hoặc để người khác sử dụng thông tin cá nhân nhằm thành lập, quản lý doanh nghiệp hoặc thực hiện các hoạt động trái pháp luật; không lập chứng từ, sổ sách nhằm che giấu doanh thu, giảm số thuế phải nộp hoặc tiếp tay cho hành vi gian lận, trốn thuế.
Đối với hoạt động kinh doanh qua mạng xã hội, livestream, sàn thương mại điện tử và các nền tảng số, tổ chức, cá nhân cần chủ động tìm hiểu chính sách thuế áp dụng đối với hoạt động của mình, thực hiện đầy đủ nghĩa vụ phát sinh theo quy định; không vì đặc thù kinh doanh trên môi trường mạng mà cố tình che giấu doanh thu hoặc né tránh nghĩa vụ thuế.
Khi phát hiện tổ chức, cá nhân có dấu hiệu sử dụng hóa đơn, chứng từ trái pháp luật, gian lận hoặc trốn thuế, người dân cần kịp thời cung cấp thông tin cho cơ quan Công an, cơ quan Thuế hoặc cơ quan chức năng có thẩm quyền để kiểm tra, xác minh và xử lý theo quy định.
Chấp hành pháp luật về thuế không chỉ là nghĩa vụ của mỗi tổ chức, cá nhân mà còn góp phần bảo đảm nguồn thu ngân sách nhà nước, xây dựng môi trường kinh doanh công bằng, minh bạch và lành mạnh./.
Lý Hoàng Thuận
Các tin khác
-
-
-
-
-
-
-
-

-
Đang online: 1 Hôm nay: 32908 Trong tuần: 144 Trong tháng 523676 Tất cả: 28447330
Trang thông tin điện tử Công an tỉnh Cà Mau (congan.camau.gov.vn)
Trụ sở: Số 47, Bùi Thị Trường, phường Tân Thành, tỉnh Cà Mau; ĐT: 0693.809.393
Email: bbtcongancamau@gmail.com
Trưởng Ban biên tập: Thiếu tướng Hồ Việt Triều, Giám đốc Công an tỉnh
Email: bbtcongancamau@gmail.com
Trưởng Ban biên tập: Thiếu tướng Hồ Việt Triều, Giám đốc Công an tỉnh